Tributação de Dividendos em 2027: O que Muda para o Empresário?
As decisões tomadas pela sua empresa em 2026 podem definir quanto você e o negócio pagarão de tributos em 2027.
+30
Anos de Experiência
Nacional
Atendimento em todo Brasil
Tributário
Planejamento Fiscal
David Nigri
OAB/RJ 89.718
2027 Começa nas Decisões de 2026
A nova tributação dos dividendos já afeta distribuições superiores a R$ 50 mil mensais, nas condições previstas em lei. Em 2027, entra na conta a primeira apuração da tributação mínima das altas rendas sobre os rendimentos de 2026. Ao mesmo tempo, a Reforma Tributária avança com mudanças em CBS, IBS, créditos e obrigações que podem afetar custos, preços e margem do negócio.
Para o empresário, o planejamento precisa responder a questões objetivas: quanto distribuir aos sócios, quanto manter no caixa, quais lucros antigos ainda podem se enquadrar na regra de transição e como projetar os resultados para 2027.
O escritório David Nigri Advogados, com mais de 20 anos de atuação, assessora empresários e empresas em Direito Tributário e planejamento fiscal.
Distribuições Mensais
Distribuições superiores a R$ 50 mil no mês exigem atenção às condições de retenção e ao valor total pago ao mesmo beneficiário.
Renda Anual dos Sócios
Resultados de diferentes empresas e outras fontes de renda precisam entrar na avaliação da tributação mínima anual.
Lucros Acumulados
O saldo contábil, as deliberações e o cronograma de pagamentos são essenciais para avaliar a regra de transição.
Caixa e Margem
Mudanças em créditos, custos e preços podem afetar o resultado da empresa e o quanto poderá ser distribuído aos sócios.
Precisa De Orientação Jurídica Imediata?
Envie o relato de seu caso para que nossa equipe analise.
Respondemos geralmente em poucos minutos, em horário comercial.
Como Podemos Ajudar
Orientação jurídica para organizar as decisões da empresa e avaliar seus efeitos sobre os sócios.
Análise das Distribuições
Avaliação dos valores já distribuídos e previstos, considerando os beneficiários, a renda anual e os efeitos tributários.
Revisão da Documentação
Exame de balanços, lucros acumulados, atas e deliberações para compreender a origem dos resultados e as condições aprovadas.
Projeção das Retiradas
Planejamento das distribuições e do pró-labore em conjunto com as necessidades de caixa e as projeções da empresa.
Planejamento Tributário
Avaliação dos impactos da Reforma Tributária sobre a operação, os créditos, os preços e a margem do negócio.
Precisa De Orientação Jurídica Imediata?
Envie o relato de seu caso para que nossa equipe analise.
Respondemos geralmente em poucos minutos, em horário comercial.
Distribuição Acima de R$ 50 Mil: Como Funciona a Nova Tributação?
Desde 2026, quando uma mesma empresa paga a uma mesma pessoa física residente no Brasil mais de R$ 50 mil em lucros e dividendos no mesmo mês, há retenção de 10% de IRRF sobre o valor total distribuído, e não apenas sobre a parcela que ultrapassar o limite.
Ou seja, R$ 50 mil não funciona como uma faixa de isenção em que somente o excedente é tributado.
Se houver mais de um pagamento da mesma empresa para o mesmo beneficiário durante o mês, os valores são considerados em conjunto para verificar o limite.
Exemplo Prático
- Dividendos distribuídos
- R$ 60.000
- IRRF de 10%
- R$ 6.000
- Valor líquido
- R$ 54.000
E Quem Recebe Mais de R$ 600 Mil no Ano?
Há uma segunda conta.
Os rendimentos de 2026 serão considerados na primeira apuração da tributação mínima anual das altas rendas, realizada em 2027.
Acima de R$ 600 mil anuais, a alíquota mínima cresce progressivamente até atingir 10% a partir de R$ 1,2 milhão, observadas as regras próprias de cálculo, exclusões e deduções.
Para empresários que recebem resultados de diferentes empresas ou possuem outras fontes de renda, o valor mensal e a renda anual precisam ser considerados em conjunto.
Tem Lucros Acumulados até 2025?
Separe o passado do resultado atual.
A regra de transição pode alcançar lucros apurados até 2025, desde que sejam cumpridos os requisitos legais. Três pontos são essenciais:
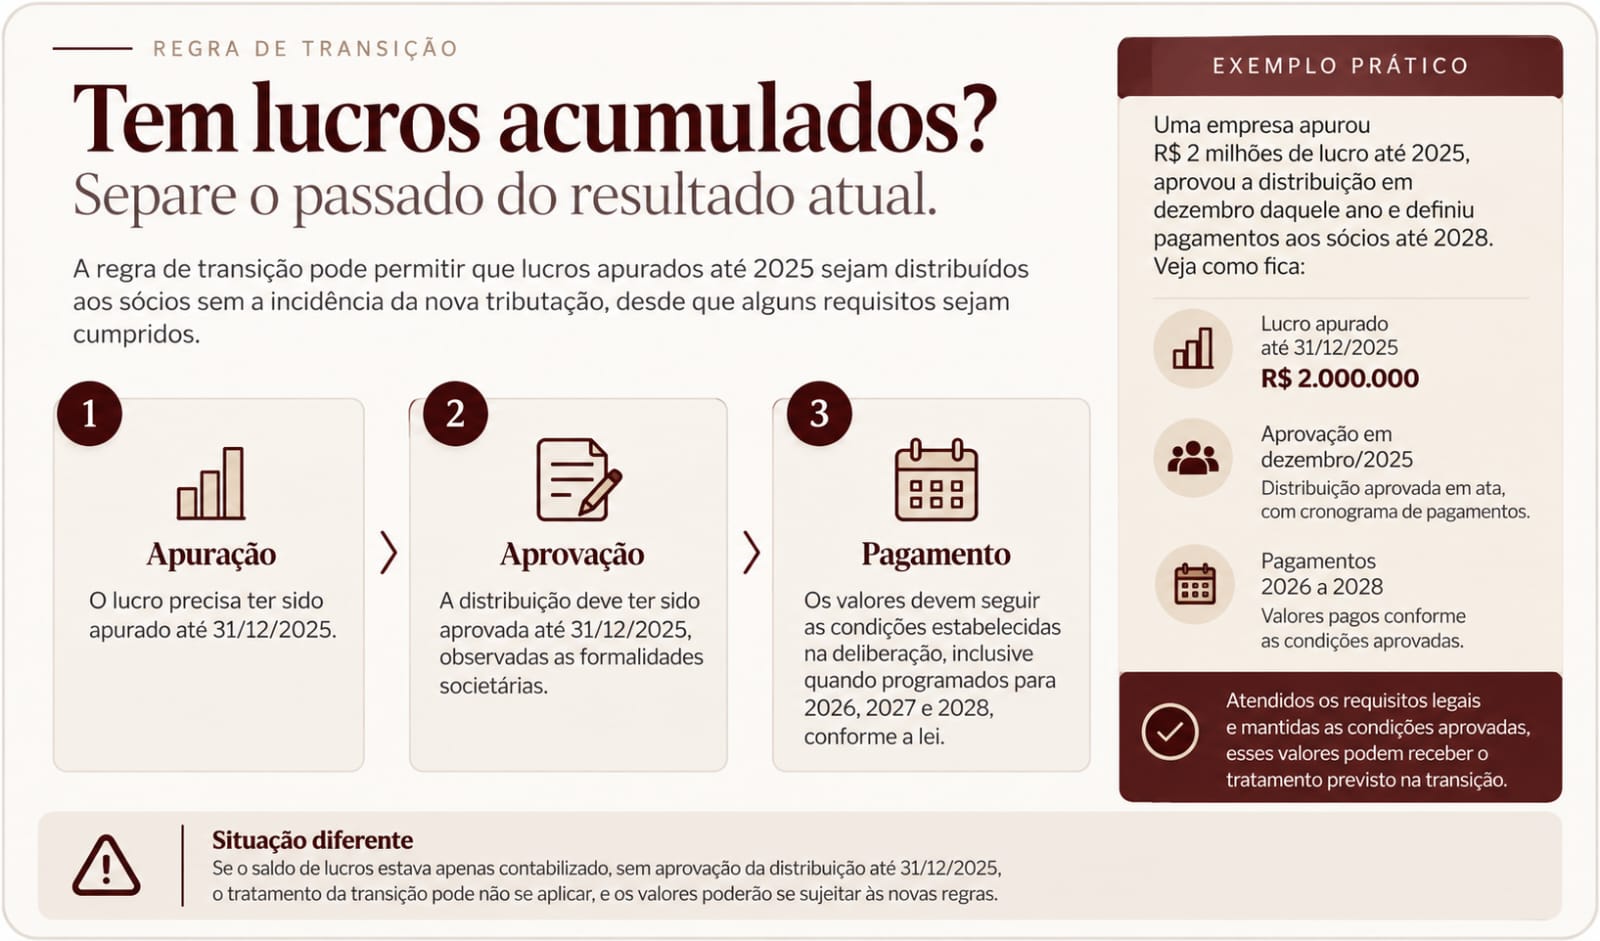
Apuração
O lucro precisa ter sido apurado até 31/12/2025.
Aprovação
A distribuição deve ter sido aprovada até 31/12/2025, observadas as formalidades societárias.
Pagamento
Os valores devem seguir as condições estabelecidas na deliberação, inclusive quando programados para 2026, 2027 e 2028, conforme a legislação.
Exemplo Prático
Uma empresa apurou R$ 2 milhões de lucro até 2025, aprovou a distribuição em dezembro daquele ano e definiu pagamentos aos sócios até 2028.
Atendidos os requisitos legais e mantidas as condições aprovadas, esses valores podem receber o tratamento previsto na regra de transição.
Atenção
Se o saldo de lucros estava apenas contabilizado, sem aprovação da distribuição até 31/12/2025, a situação é diferente e os valores podem ficar sujeitos às novas regras.
Reforma Tributária: O que Entra na Conta de 2027?
IBS e CBS não incidem diretamente sobre os dividendos, mas a Reforma Tributária pode alterar créditos, custos, preços, margem e fluxo de caixa.
Para o empresário, essas mudanças estão conectadas:
- 1.Operação
- 2.Tributos e créditos
- 3.Preços e custos
- 4.Margem
- 5.Lucro
- 6.Distribuição aos sócios
Por isso, a projeção das retiradas para 2027 deve considerar também quanto a própria empresa poderá efetivamente gerar.
Atenção, Empresário do Simples
Empresas do Simples Nacional também precisam avaliar os efeitos de IBS e CBS sobre a operação.
Nos negócios que vendem principalmente para outras empresas (B2B), a geração e o aproveitamento de créditos tributários podem influenciar preços e competitividade. Para empresas voltadas ao consumidor final (B2C), a dinâmica pode ser diferente.
A avaliação para 2027 deve considerar:
Clientes · Créditos · Preços · Margem · Custo tributário
Checklist 2026
O que Revisar Antes de Entrar em 2027?
- Distribuições já realizadas e previstas para os sócios
- Renda anual estimada de cada beneficiário
- Saldo e origem dos lucros acumulados até 2025
- Atas e deliberações realizadas até 31/12/2025
- Cronograma de pagamentos aprovado
- Pró-labore dos sócios
- Faturamento, custos e margem projetados para 2027
- Impactos de IBS e CBS
- No Simples Nacional, perfil das vendas B2B e B2C
Documentos para a Análise Tributária da sua Empresa
- Balanço e DRE de 2025
- Balancetes de 2026
- Demonstrativo dos lucros acumulados
- Contrato social atualizado
- Atas ou deliberações sobre distribuição de lucros
- Comprovantes dos valores já distribuídos aos sócios em 2026
- Informações sobre pró-labore
- Projeção de faturamento, custos e margem para 2027
Se a empresa estiver no Simples Nacional, informe também se as vendas são predominantemente para outras empresas (B2B) ou para o consumidor final (B2C).
Não Possui Todos os Documentos?
Balanço/DRE, balancete atual, contrato social e informações sobre as distribuições realizadas já permitem iniciar a avaliação com um advogado tributarista.
Referências: Lei nº 15.270/2025 e orientações da Receita Federal sobre lucros e dividendos.
Decisões Judiciais em Direito Tributário
Conheça atuações do escritório em outros temas tributários.
Isenção de IR garante R$ 300 mil a morador do Rio de Janeiro
Referência no Direito Tributário, o escritório David Nigri Advogados Associados obteve decisão favorável na Justiça Federal do Rio de Janeiro que reconheceu o direito de um…
Saiba maisAdvogado em Execução Fiscal no RJ obtém decisão que exclui cobrança indevida do polo passivo
Advogado em execução fiscal: o escritório David Nigri Advogados Associados obteve decisão favorável na Justiça do Rio de Janeiro que determinou a exclusão de…
Saiba maisIsenção de IR garantida em nova vitória do David Nigri
Uma decisão da Justiça Federal reafirmou a importância da proteção legal aos aposentados portadores de moléstia grave. Em mais uma atuação de destaque do…
Saiba maisVídeos com o Dr. David Nigri
Acompanhe as participações do Dr. David Nigri nos principais veículos de comunicação, esclarecendo dúvidas e orientando sobre direitos.
David Nigri na Imprensa
Tributação sobre dividendos: efeitos da nova lei
Saiba mais
Monitor Mercantil publica artigo sobre Imposto de Renda mínimo
Saiba mais
O Globo: refinanciamento de dívidas do governo do Rio
Saiba mais
O Globo: reportagem sobre direito digital
Saiba mais
Nova obrigação para profissionais de saúde: saiba tudo sobre o Receita Saúde
Saiba mais
Reforma Tributária e Franquias: Os Novos Desafios na Tributação do Setor de Franquias
Saiba mais2027 Começa nas Decisões de 2026
Para o empresário, o ponto central é antecipar três números: quanto a empresa deverá gerar, quanto poderá ser distribuído e quais serão os efeitos tributários dessas decisões.
Se sua empresa possui lucros acumulados, realiza distribuições relevantes ou precisa se preparar para os efeitos da Reforma Tributária, o escritório David Nigri Advogados atua em Direito Tributário e planejamento fiscal para empresas e empresários.
Falar com um Advogado TributaristaO que Nossos Clientes Dizem
“Advogado especialista em Direito Tributário, acessível, claro e muito eficiente na solução de questões envolvendo execução fiscal e defesa tributária. A consultoria e a estratégia foram acertadas e o resultado, excelente!”
Paulo Soares
“Uma excelente decisão judicial em meu favor, conquistada pelo advogado tributarista David Nigri, anulou o bloqueio de bens em execução fiscal.”
Luiz Carlos Terra
Dúvidas Frequentes
Os 10% incidem apenas sobre o que ultrapassar R$ 50 mil?
Pagamentos separados no mesmo mês são somados?
O que muda para quem recebe mais de R$ 600 mil no ano?
Ter lucros acumulados até 2025 garante a regra de transição?
IBS e CBS incidem diretamente sobre os dividendos?
Uma empresa do Simples Nacional também precisa se preparar?
Preciso ter todos os documentos para iniciar a avaliação?
Prepare sua Empresa para 2027
Converse com nossa equipe sobre as distribuições e o planejamento tributário da sua empresa.
O tratamento tributário depende das características da empresa, da documentação existente e da legislação aplicável.
Nosso Endereço
Estamos localizados no coração do Rio de Janeiro, em um ponto estratégico e de fácil acesso para melhor atender nossos clientes.
Escritório Central
Rua da Quitanda, 19 - Salas 901 e 902
Centro, Rio de Janeiro - RJ
CEP: 20011-030
Telefone
(21) 2220-2112
Horário de Atendimento
Segunda a Sexta: 9h às 18h